简而言之
内存价格飙升,是因为内存厂商把先进产能转向 AI 数据中心所用的服务器 DRAM 和高带宽内存,留给 PC 和手机的更少 [1][2]。TrendForce 预测 1Q26 常规 DRAM 合约价格环比上涨 55-60% [1],IDC 认为 2027 年底前不会缓解 [3]。
要点
- TrendForce 在 2026 年 1 月 5 日预测,1Q26 常规 DRAM 合约价格将环比上涨约 55-60%,服务器 DRAM 涨幅将超过 60% [1]。
- 内存厂商正优先把先进制程用于 HBM 和服务器 DRAM,这削减了 DDR4 及其他成熟制程产品的晶圆分配 [2]。
- IDC 在 2026 年 6 月 2 日预测,2026 年 PC 出货量将下降 11.3%,PC 平均售价将上涨 17%,并认为 2027 年底之前内存供应不会缓解 [3]。
- TrendForce 预计服务器 CPU 出货量 2026 年增长 31%、2027 年增长超过 40% [4],并表示每颗 CPU 都需要配套的 DDR5 内存 [5]。
- 消费需求低迷,2026 年 PC 出货量预计下降 11.3% [3],但 AI 正占用越来越多的产能并推高内存和元器件成本 [5],供应商仍在优先保障服务器 DRAM 和 HBM [1][2]。
- 所查阅的来源均未给出 DRAM 价格下降的日期,因此任何关于短缺结束时间的说法都只是估计。
本页内容 13 个部分
为什么 2026 年内存这么贵?
内存价格高企,是因为生产内存的厂商把最好的产能优先投向 AI 服务器所用的内存,留给其他产品的产能随之减少。分析机构 TrendForce 在 2026 年 1 月 5 日的发布中表示,DRAM 供应商正将先进制程和新增产能重新分配给服务器和 HBM 产品,大幅限制了其他市场的供应,并推高了常规 DRAM 价格 [1]。到 2026 年 6 月 22 日,该机构又表示,三大 DRAM 供应商继续优先安排 HBM 和服务器 DRAM 的先进制程生产,削减 DDR4 及其他成熟制程产品的晶圆分配 [2]。
由此形成的短缺,问题不只在总产量,更在于产能分配。供应商优先保障服务器产品,因此 PC 和手机内存的供应依然紧张 [1][2]。
涨幅有多大?
最突出的数字来自 TrendForce 于 2026 年 1 月 5 日发布的 2026 年第一季度预测。该机构预计常规 DRAM 合约价格环比上涨约 55-60%,NAND Flash 合约价格上涨 33-38%;服务器 DRAM 合约价格涨幅将超过 60%,客户端 SSD 合约价格至少上涨 40% [1]。这些是一家在内存市场具有商业利益的分析机构做出的预测,而非最终成交数据。
这对成品意味着什么?
另一家分析机构 IDC 在 2026 年 6 月 2 日预测,2026 年 PC 平均售价(ASP,即产品的平均销售价格)将增长 17%,并表示即便未来两年内存产能扩张,价格也不太可能回到 2025 年的水平 [3]。内存是每台 PC 和手机内部的成本项,因此内存涨价会以设备涨价或配置缩水的形式传导给购买者。
什么是内存短缺?DRAM 是如何制造的?
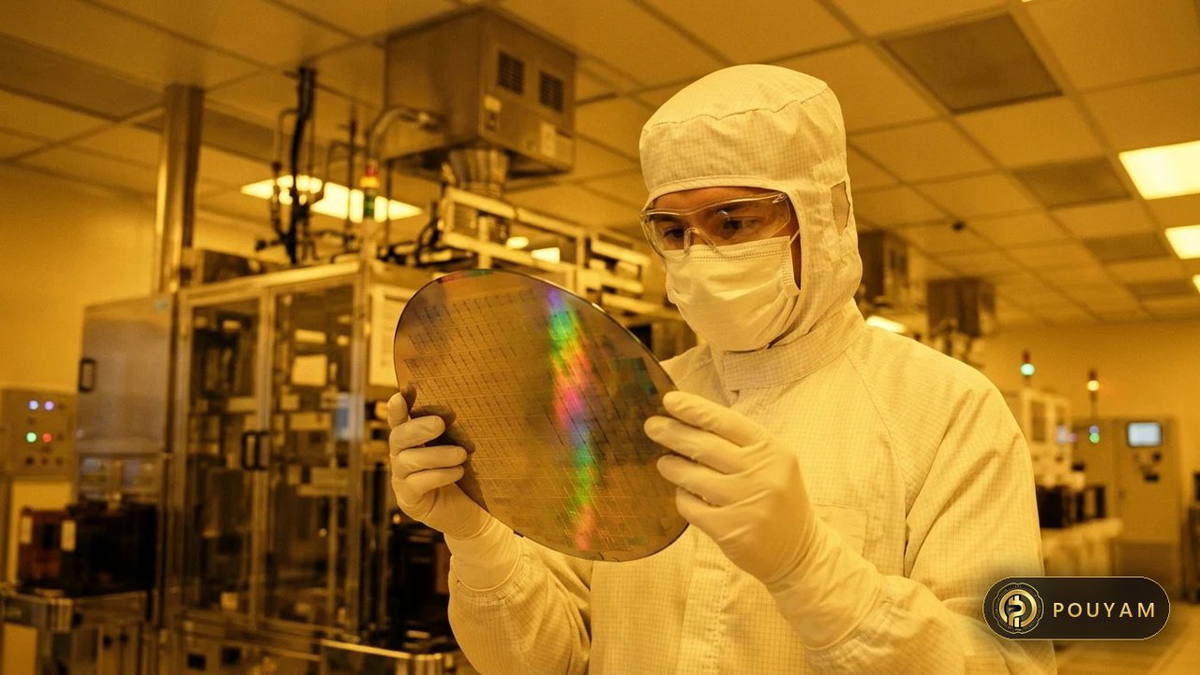
RAM(随机存取存储器)是设备运行程序时使用的高速工作内存。其中大部分是 DRAM(动态随机存取存储器),制造在硅晶圆上,晶圆是可以同时制造许多芯片的薄圆片。晶圆在特定的制造制程节点上加工,而制程节点决定了产出可以成为哪些类型的内存。
内存分为几大类,用途各不相同:
- DDR4 和 DDR5是用于 PC 和服务器的标准 DRAM 世代。
- LPDDR是用于手机和许多轻薄笔记本的低功耗 DRAM。
- 显存 DRAM用于显卡。
- HBM(高带宽内存)是与 AI 加速器配合使用的专用设计。
为什么一种产品会挤占另一种产品?
因为这些产品争用同样的工厂。TrendForce 在 2026 年 1 月表示,显存 DRAM 价格持续上涨,原因是供应受到 DDR5 产能的限制,而两者使用相近的工艺技术 [1]。换言之,转向某一产品的产能,就是从基于相关工艺的其他产品中抽走的产能。TrendForce 在 2026 年 6 月描述了同样的取舍:先进制程生产分配给 HBM 和服务器 DRAM,DDR4 及其他成熟制程产品的晶圆分配则被削减 [2]。
合约价格和现货价格有什么区别?
合约价格是 PC 厂商、云服务商等大型买家按协商好的供货协议支付的价格;现货价格则用于即时的一次性采购。TrendForce 的主要预测针对的是合约价格 [1][2],因此反映的是制造商的采购成本,不一定等于某家商店的售价。
AI 数据中心如何造成内存短缺?
AI 数据中心通过两条途径造成短缺:一是大量采购服务器内存,二是把制造产能拉向它们所使用的先进产品。
云服务商为何提前拉货?
TrendForce 表示,随着 AI 推理基础设施扩张,美国云服务商自 2025 年末起一直在提前拉货。AI 推理是已训练好的模型回答真实请求的阶段,与构建模型的训练阶段相对。TrendForce 还补充说,供应商库存已接近耗尽,因此出货增长完全依赖晶圆产出的提升 [1]。系统中库存很少时,任何需求增长都会很快体现在价格上。
为什么 AI 智能体会推高普通 DDR5 的需求?
短缺不只涉及专用的 HBM。TrendForce 在 2026 年 10 月 22 日预测,服务器 CPU 出货量 2026 年将同比增长 31%,2027 年增长超过 40%。该机构表示,随着 AI 推理和 AI 智能体的增长,AI 服务器中 CPU 与 GPU 或 ASIC 的比例正从传统的 1:8 转向 1:2 甚至 1:1 [4]。在 2026 年 10 月 29 日的另一份发布中,TrendForce 表示每颗 CPU 都需要配套的电源模块和 DDR5 内存 [5]。因此,每台 AI 服务器配备的 CPU 越多,意味着每台 AI 服务器需要的常规服务器 DRAM 也越多。
产能在增加吗?
IDC 预计未来两年内存产能将扩张,但表示即便如此,价格也不太可能回到 2025 年的水平 [3]。本指南所依据的资料中没有关于新建晶圆厂的、带日期的供应商公告,因此这里不给出新增产能的数字。产能增长速度能否跟上 AI 需求,是主要的未决问题之一。
Sam Altman 对 RAM 说了什么?OpenAI 在抢购内存吗?
很多人搜索 Sam Altman 与 RAM,是因为看到有说法称 OpenAI 正在吞下全球很大一部分内存供应。本指南所依据的研究没有找到任何一手来源,例如 OpenAI、Samsung 或 SK hynix 的声明,或主流媒体记录 OpenAI 内存采购的报道。因此,本指南不给出供应份额数字,也不把任何言论归于 Altman。
有来源的结论有哪些?
有来源的需求证据指向一个广泛的买家群体。TrendForce 将提前拉货归因于正在建设 AI 推理基础设施的美国云服务商 [1],并把 AI 服务器中 CPU 数量的增长与 AI 推理和 AI 智能体联系起来 [4]。单个 AI 公司是其中的一部分,但这些资料并未单独拆分出任何一家。
如何看待关于某家公司份额的说法?
哪些设备和部件受影响:PC、手机、GPU 与旧款 DDR4?
几乎所有含有 DRAM 的产品都受到影响。下面的信号都带有日期,均来自分析机构。
PC 和笔记本
IDC 在 2026 年 6 月 2 日预测,2026 年全球 PC 出货量将下降 11.3%,其中 Q4 2026 出货量同比下降 20%,并表示 PC 厂商将难以维持完整的产品组合 [3]。IDC 还称,Q1 2026 出货量同比增长 3%,主要是因为买家在预期价格上涨和供应受限之前提前采购 [3]。TrendForce 在 2026 年 10 月 29 日表示,主要笔记本 ODM 预计 4Q26 订单同比平均下降 10-15% [5]。
手机和显卡
2026 年 1 月,TrendForce 预计智能手机的 LPDDR4X 和 LPDDR5X 市场在 1Q26 仍将供不应求,移动 DRAM 的紧张局面短期内不太可能缓解 [1]。2026 年 10 月 29 日,该机构表示 AI 正占用越来越多的产能并推高内存和元器件成本,另外还指出,在消费需求低迷的背景下,智能手机品牌正在收缩入门级和中端机型的出货 [5]。
较旧的内存世代
2026 年 6 月 22 日,TrendForce 报告称,部分 OEM 和 ODM 正在降低内存规格,有的用 DDR3 取代 DDR4 设计,并将某些 DDR3 产品重新设计为使用 DDR2。该机构预计 3Q26 合约价格将继续上涨 [2]。因此,短缺会逐级向旧世代传导,旧世代并不是廉价的避风港。
算例:17% 的涨幅意味着什么
IDC 预测 2026 年 PC 平均售价上涨 17% [3],这是全市场的平均值。仅作示意:2025 年售价为 1,000 美元的平均 PC,涨幅 17% 后平均约为 1,170 美元;而 2025 年出货的一组 100 台 PC,在下降 11.3% 的情况下将减少到约 89 台 [3]。实际价格会因产品、地区和配置而异。
谁从内存短缺中获益,谁受损?
这场短缺在供应链上重新分配了资金和选择权。各来源对此的覆盖并不均衡,因此这里只列出有记录的影响。
谁获得了定价权?
- 内存供应商。TrendForce 表示,Nanya 和 Winbond 等中国台湾供应商因需求远超其位元产出而获得了相当大的议价能力 [2]。位元产出是指厂商出货的内存容量,以位元计量。
- 需求旺盛的 AI 类内存生产商。供应商优先保障 HBM 和服务器 DRAM [1][2],因此这些产品是它们地位最强的领域。
谁失去了灵活性?
- PC 和手机厂商。IDC 表示 PC 厂商将难以维持完整的产品组合,TrendForce 则报告了规格降级,例如用 DDR3 取代 DDR4 设计 [2][3]。
- 旧款产品的买家。TrendForce 表示 Winbond 正在逐步减少 DDR2 的产量,这缩小了仍基于该世代的产品的选择空间 [2]。
- 消费者。PC 平均价格上涨、低端手机产品线收窄,是可见的影响 [3][5]。
买家有没有好处?
唯一有来源的好处是间接的:IDC 表示未来两年内存产能应会扩张 [3]。来源中没有任何内容显示消费者能在短期内获得价格上的好处。这个市场在供应侧有明确的短期赢家,而需求侧主要承担成本,不过本文所用来源并未量化供应商的利润。
内存价格会下降吗?
按此处引用的分析师的看法,短期内可能不会,但没有人能给出可靠的结束日期。IDC 的 Jean Philippe Bouchard 在 2026 年 6 月 2 日表示,该公司认为 2027 年底之前内存短缺不会缓解,因此价格将继续上涨 [3]。IDC 还表示,即便未来两年内存产能扩张,价格也不太可能回到 2025 年的水平 [3]。TrendForce 预计 3Q26 合约价格将继续上涨 [2]。
为什么销量疲软没有拉低价格?
人们通常预期需求下降会压低价格。来源显示消费需求确实在下降,2026 年 PC 出货量预计下降 11.3%,笔记本订单在 4Q26 下降 10-15% [3][5],但 TrendForce 仍预计合约价格继续上涨 [2]。来源中的解释是供应分配:供应商偏向服务器 DRAM 和 HBM,因此其他市场的供应依然紧张 [1][2]。
什么可能改变局面?
有三件事情有可能发生,但都未经证实,所查阅的来源也没有对其量化。AI 相关支出可能放缓;新增产能可能比预期更快到位;设备变贵后消费需求可能进一步走弱。其中任何一项都可能改变供需平衡,但本指南不预测哪一项会发生、何时发生。
其他元件有缓解迹象吗?
有喜忧参半的信号,但不是针对 DRAM。TrendForce 在 2026 年 10 月 29 日表示,低中容值消费级 MLCC 的现货价格在 2026 年 10 月上旬下滑约 5%,而高容值 MLCC 的短缺预计将持续到 1H27。Murata 已提前其扩产计划,但 TrendForce 认为新增产能在 2028 年之前不太可能到位 [5]。MLCC 是用于 CPU 主板和内存模块的陶瓷电容器,这并不是对内存的预测 [5]。
现在该买内存还是再等等?
本指南提供的是一般性信息,而非个人购买建议。有来源的情况是,分析师预计 2027 年底之前不会缓解 [3],因此等待价格快速回落,等于是在押注与当前预测相反的结果。如果你并不需要升级,等待仍然可能是合理的。可行的做法如下:
- 先判断你是否真的需要更多内存。花钱之前先检查实际使用情况,避免为用不上的容量买单。
- 确认兼容性。弄清你的设备使用 DDR4、DDR5 还是焊接式内存,因为不同世代不能混用,许多手机和轻薄笔记本也无法升级。
- 比较配置,而不只是标价。厂商在某些情况下会降低规格 [2],因此要在规格表上核对内存类型和容量。
- 不要想当然地认为旧世代更便宜。短缺已经波及 DDR4、DDR3 和 DDR2 [2]。
- 避免恐慌性购买。IDC 指出,Q1 2026 PC 出货量增长 3%,主要是买家在预期价格上涨之前提前采购 [3],这说明预测本身也会改变行为。
不同零售商和地区的价格各不相同,而来源描述的是合约价格,并不等于某家商店的售价。
DRAM 短缺还有哪些不确定性?
有几个问题目前还没有可靠的答案。
- 预测质量。TrendForce 和 IDC 在内存市场都有商业利益,它们的数字是预测,而不是结果。
- 结束时间。IDC 的看法是 2027 年底之前不会缓解 [3]。所查阅的来源均未给出 DRAM 价格下降的日期。关于短缺持续到 2028 年或更久的说法只出现在二手媒体中,这里不予复述。
- HBM 占用晶圆的比例。来源称供应商优先保障 HBM 和服务器 DRAM [1][2],但没有给出各自占用的晶圆比例。
- 个别买家。所用来源中没有记录 OpenAI 实际的内存采购情况。
- 新增产能的时间。IDC 预计内存产能将在两年内扩张 [3],但新建晶圆厂的细节不在本文涵盖范围内。
- 伊朗的读者。没有找到专门针对硬件进口、制裁或支付条件的有来源资料,因此本指南不对此作任何论断。当地读者应直接核实当前的本地价格和供应商条款。
最站得住脚的判断是:短期内价格走向是明确的,而缓解的时间并不明确。
| 市场 | 有来源的信号 | 来源日期 | 来源 |
|---|---|---|---|
| PC | 预测 2026 年出货量下降 11.3%;Q4 2026 同比下降 20% | 2026 年 6 月 2 日 | IDC [3] |
| 笔记本 ODM | 预计 4Q26 订单同比下降 10-15% | 2026 年 10 月 29 日 | TrendForce [5] |
| 智能手机 | 品牌收缩入门级和中端机型的出货 | 2026 年 10 月 29 日 | TrendForce [5] |
| 智能手机内存 | LPDDR4X 和 LPDDR5X 预计在 1Q26 仍供不应求 | 2026 年 1 月 5 日 | TrendForce [1] |
| 较旧的 DDR 世代 | DDR4 设计被 DDR3 取代;部分 DDR3 产品重新设计为 DDR2;预计 3Q26 合约价格上涨 | 2026 年 6 月 22 日 | TrendForce [2] |
| 服务器 CPU | 预测 2026 年出货量增长 31%,2027 年增长超过 40% | 2026 年 10 月 22 日 | TrendForce [4] |
常见错误
以为 PC 和手机销量下滑会很快拉低内存价格。
正确做法: 消费需求疲软本身并不会压低内存价格。PC 和笔记本需求确实在下滑:IDC 预测 2026 年 PC 出货量下降 11.3% [3],TrendForce 报告称笔记本 ODM 在 4Q26 的订单下降 10-15% [5]。但供应商仍优先保障 HBM 和服务器 DRAM [1][2],TrendForce 也预计 3Q26 合约价格继续上涨 [2]。应关注供应商的产能分配,而不只是出货数字。
把季度预测当成会长期适用的固定价格。
正确做法: 应把预测视为带日期的推算。TrendForce 的 55-60% 是 2026 年 1 月 5 日发布的、针对单个季度的预测,并不是适用多年的价格 [1]。
以为 DDR4 等旧内存不受影响。
正确做法: 短缺已蔓延到更老的内存世代。TrendForce 在 2026 年 6 月 22 日报告称,部分厂商用 DDR3 取代 DDR4 设计,并将部分 DDR3 产品重新设计为使用 DDR2,同时预计 3Q26 合约价格继续上涨 [2]。请查看当前的零售价格,不要想当然地认为旧内存便宜。
把整场短缺归咎于某一家公司,例如 OpenAI。
正确做法: 应只依据有来源的事实。本指南没有找到任何能量化 OpenAI 内存采购量的一手来源,所引用的需求数据更广泛地指向美国云服务商和 AI 推理基础设施建设 [1]。要把已宣布的协议与实际交付的供应区分开。
看到价格合适就买内存,却没有检查兼容性。
正确做法: 购买前先确认设备支持的模块类型(DDR4、DDR5 或焊接式 LPDDR)。不同世代的模块不能互换,许多手机和轻薄笔记本根本无法升级。
把相邻零部件的价格回落当作内存正在变便宜的证据。
正确做法: 相邻元件的小幅回落并不意味着 DRAM 价格转向。TrendForce 表示,消费级 MLCC 现货价格在 2026 年 10 月上旬下滑约 5%,而高容值 MLCC 的短缺预计将持续到 1H27 [5]。MLCC 是电容器,不是内存。
常见问题
为什么现在内存这么贵?
内存厂商正把先进制程和新增产能投向 AI 数据中心所用的服务器 DRAM 和 HBM,这限制了 PC、手机等产品的供应。TrendForce 预测 1Q26 常规 DRAM 合约价格环比上涨约 55-60%,并表示主要供应商在 2026 年 6 月仍继续优先保障这些产品 [1][2]。
2027 年内存价格会下降吗?
IDC 在 2026 年 6 月 2 日表示,预计 2027 年底之前内存短缺不会缓解,而且即便未来两年内存产能扩张,PC 价格也不太可能回到 2025 年的水平 [3]。目前查阅的来源均未给出 DRAM 价格下降的具体日期,因此时间点并不确定。
AI 数据中心如何影响内存价格?
AI 服务器需要大量服务器 DRAM 和 HBM,供应商因此把晶圆转向这些产品。TrendForce 称,随着 AI 推理基础设施扩张,美国云服务商自 2025 年末起提前拉货,同时供应商库存已接近耗尽 [1]。该机构预计 2026 年服务器 CPU 出货量增长 31% [4],并表示每颗 CPU 都需要配套的 DDR5 内存 [5]。
Sam Altman 对 RAM 说了什么?OpenAI 在抢购内存吗?
人们把 Sam Altman 与内存联系起来搜索,反映出一种看法:OpenAI 正在吞下大量内存供应。本指南所依据的研究没有找到任何能量化 OpenAI 内存采购量的一手声明或公告,因此不给出份额数字。有来源的需求数据所指向的是美国云服务商和整体 AI 推理增长 [1]。
DDR4 和 DDR5 受到的影响一样吗?
并不相同。TrendForce 在 2026 年 6 月 22 日报告称,短缺已向更老的世代蔓延:三大供应商削减了 DDR4 及其他成熟制程的晶圆分配,部分 OEM 和 ODM 用 DDR3 取代 DDR4 设计,部分 DDR3 产品被重新设计为使用 DDR2。该机构预计 3Q26 合约价格继续上涨 [2]。
术语表
- RAM
- RAM(随机存取存储器)是设备运行程序时使用的高速短期工作内存,断电后内容会丢失。
- DRAM
- DRAM(动态随机存取存储器)是 PC、手机和服务器中大多数主内存所采用的芯片技术。
- HBM
- HBM(高带宽内存)是与 AI 加速器配合使用的专用内存设计,可以极快地传输数据。
- DDR4 / DDR5
- DDR4 和 DDR5 是标准 DRAM 的相继世代,不同世代的模块不能互换。
- LPDDR
- LPDDR 是用于智能手机和许多轻薄笔记本的低功耗 DRAM。
- 合约价格与现货价格
- 合约价格是大型买家按供货协议协商支付的价格,现货价格则是即时一次性采购的价格。
- 晶圆分配
- 晶圆是用来制造芯片的薄硅片,晶圆分配是指厂商如何在不同产品之间划分这部分产出。
- AI 推理
- AI 推理是已训练好的 AI 模型回答请求的阶段,与构建模型的训练阶段相对。
- OEM 与 ODM
- OEM 以自有品牌设计并销售设备,ODM 则为其他品牌设计并制造设备。
- MLCC
- MLCC(多层陶瓷电容器)是用于主板和内存模块的微小元件。
- ASP
- ASP(平均售价)是某一类产品的平均销售价格。
来源
- Memory Makers Prioritize Server Applications, Driving Across-the-Board Price Increases in 1Q26, Says TrendForce TrendForce · 2026-01-05
- Consumer DRAM Shortages Extend to DDR2 Products with Contract Prices Expected to Continue Rising in 3Q26 TrendForce · 2026-06-22
- PC Market Enters Volatile Territory as Memory Shortage Persists Through 2027 IDC · 2026-06-02
- Server CPU Shipments Projected to Grow Over 40% YoY in 2027, with Arm-Based Products Continuing to Gain Market Share, Says TrendForce TrendForce · 2026-10-22
- AI Inference Drives CPU and DDR5 Demand, with High-Capacitance MLCC Shortages Expected to Persist Through 1H27, Says TrendForce TrendForce · 2026-10-29